- 登入
- 註冊
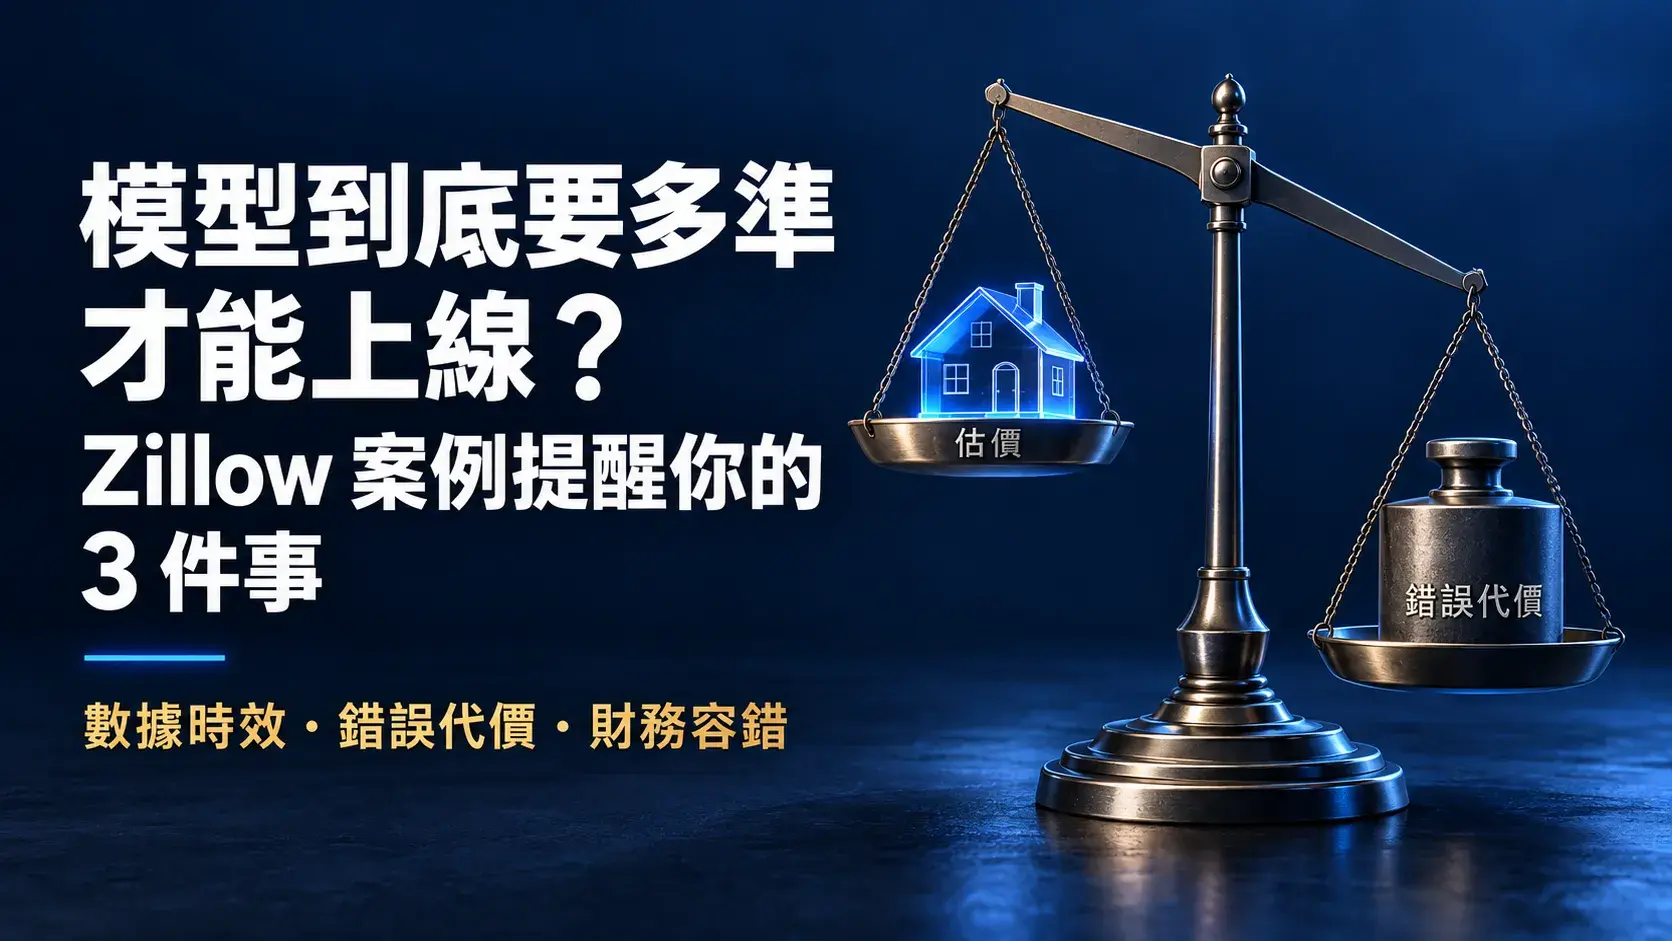
如果一個 AI 模型的誤差率只有 1.9%,你會讓它上線嗎?
2021 年,Zillow 公布的房價預估工具 Zestimate,對已掛牌待售房屋的全美中位數誤差率為 1.9%。但同年第三季,其自動買房業務 Zillow Offers 卻認列約 3.04 億美元的庫存減損,並在年底前宣布退出這項業務。〔1〕 〔2〕
這兩個數字看似矛盾,其實衡量的是不同的事情。
1.9% 描述的是特定房屋樣本的估價表現,不代表每間房子的誤差都在這個範圍內,更不是買入、整修、持有,再於數月後賣出的獲利保證。
Zillow 的案例提醒我們:統計上的準確,不等於商業上的安全。
Zestimate 的估價表現,與 Zillow Offers 的交易成敗,不能直接畫上等號。
前者估算房屋價值,後者還必須判斷未來售價,並承擔整修、持有、融資與轉售成本。即使當下估價接近市場價格,幾個月後能不能以足夠的價格賣出,仍是另一個問題。
Zillow 在當時的股東信中指出,業務需要預測未來三到六個月的房價,但實際價格預測的波動超出原先預期;勞動力與供應鏈限制,也增加了營運困難。因此,不能把退出業務的原因,簡化成「模型沒有偵測到概念漂移」。〔3〕
此外,交易本身也可能讓錯誤的影響變得不對稱。
以收購房屋為例,如果報價偏高,賣家可能更願意成交,公司便承擔買貴的風險;如果報價偏低,賣家可能拒絕,讓公司錯失交易機會。這是一種可能的逆向選擇機制:真正成交的交易,不一定保留模型在整體樣本上的誤差分布。
這不代表 Zillow 的庫存全是高估的房屋,而是提醒團隊:不能只看模型平均表現,還要看它進入業務流程後,哪些錯誤更容易留下來,又會造成什麼後果。
AI 能不能上線,不能只問「模型夠不夠準」,還要問以下三個問題。
模型在歷史資料上表現良好,不代表換了時間、客群或市場條件後,仍能維持相同品質。
當輸入資料的分布改變,或原本「資料與結果之間的關係」發生變化,過去的評估結果就可能不再適用。後者通常稱為概念漂移。
例如,房價模型不只要知道過去成交多少,也需要面對需求、利率與市場供給的變動。對企業 AI 而言,政策更新、產品調整或使用者行為改變,也可能讓原本有效的方法失準。
因此,上線標準應包含:評估資料是否足夠新、是否涵蓋實際使用情境,以及哪些變化會觸發重新檢查。
**實務做法:**持續監控輸入與結果,設定人工覆核、縮小適用範圍或暫停自動決策的條件。發現漂移後,先診斷原因,再決定是否更新資料或重新訓練,而不是一律自動重訓。
相同幅度的誤差,可能帶來完全不同的商業後果。
在買房情境中,高估價格可能造成直接損失;低估價格則可能讓交易沒有發生。兩者都值得衡量,但不能只用一個整體誤差率,把它們當成同樣重要。
房價估算屬於數值預測,直接稱為「偽陽性」或「偽陰性」並不精確。更重要的是,把預測轉成業務決策後,清楚定義哪些是買貴、錯失交易,或其他不可接受的結果。
**實務做法:**分別測試不同錯誤的影響,包含單次損失、發生頻率與最差情境。對代價較高的決策,採取更保守的門檻,或保留人工確認,而不是只追求整體指標最好看。
模型不可能永遠正確,商業模式也不能建立在「它應該不會出錯」的期待上。
假設一筆交易預期只有很薄的利潤,價格估算稍微偏離,加上整修、持有與融資成本,就可能把獲利吃掉。若大量交易同時受到同一種市場變化影響,損失也未必能靠規模互相抵銷。
因此,財務評估需要同時考慮正常情境與壓力情境,不能只看平均誤差下的預期獲利。
**實務做法:**先用有限規模驗證,設定單筆風險、總投入與累積損失上限,再依據實際結果決定是否擴大。把能否承受錯誤,納入上線條件,而不是等損失出現後才補救。
Zillow 的案例不是在告訴我們「AI 不可靠」,而是在提醒:模型指標與商業決策之間,還有一段需要驗證的距離。
判斷能否上線,至少要確認三件事:
Go/No-go 也不一定只有全面上線或完全停止。團隊可以先限定情境、限制規模,或讓 AI 提供建議、由人確認,再根據證據逐步擴大。
真正值得追求的,不只是「模型預測得準」,而是它在真實環境中,能以可承受的風險創造價值。
「準確率告訴你模型預測得多好;錯誤代價與承受能力,才決定產品能不能上線。」
[1] Zestimate 的適用範圍與 1.9% 中位數誤差率|Zillow Starts Making Cash Offers For the Zestimate(Zillow, 2021)
[2] Zillow Offers 庫存減損與退出業務公告|Zillow Group Form 8-K(2021)
[3] 房價預測波動、營運限制與業務風險|Zillow Q3 2021 Shareholder Letter
以上文章整理自【數創電子報 Vol.24】1.9% 的誤差率卻換來 3 億美元虧損?模型到底要多準才可以上線